Après une arnaque, la question utile est rarement « quelles sont mes chances ? ». C’est « qui peut encore être sollicité, et combien de temps a-t-il pour l’entendre ? ». Un émetteur de carte, une banque et une blockchain ne partagent pas la même horloge. L’écran de chance de récupération pose trois questions — quand l’argent est parti, comment il a été payé, et si vous avez encore un relevé, une conversation ou un identifiant de transaction — puis affiche un nombre d’environ 5 à environ 60. Ce nombre est un score de fenêtre. Ce n’est pas une prévision que vous reverrez l’argent.
Le premier graphique est la partie qui vient de règles publiées, pas du score.
![Combien de temps une contestation de carte, un rappel SEPA pour fraude et une réclamation UK Faster Payments peuvent encore être demandés]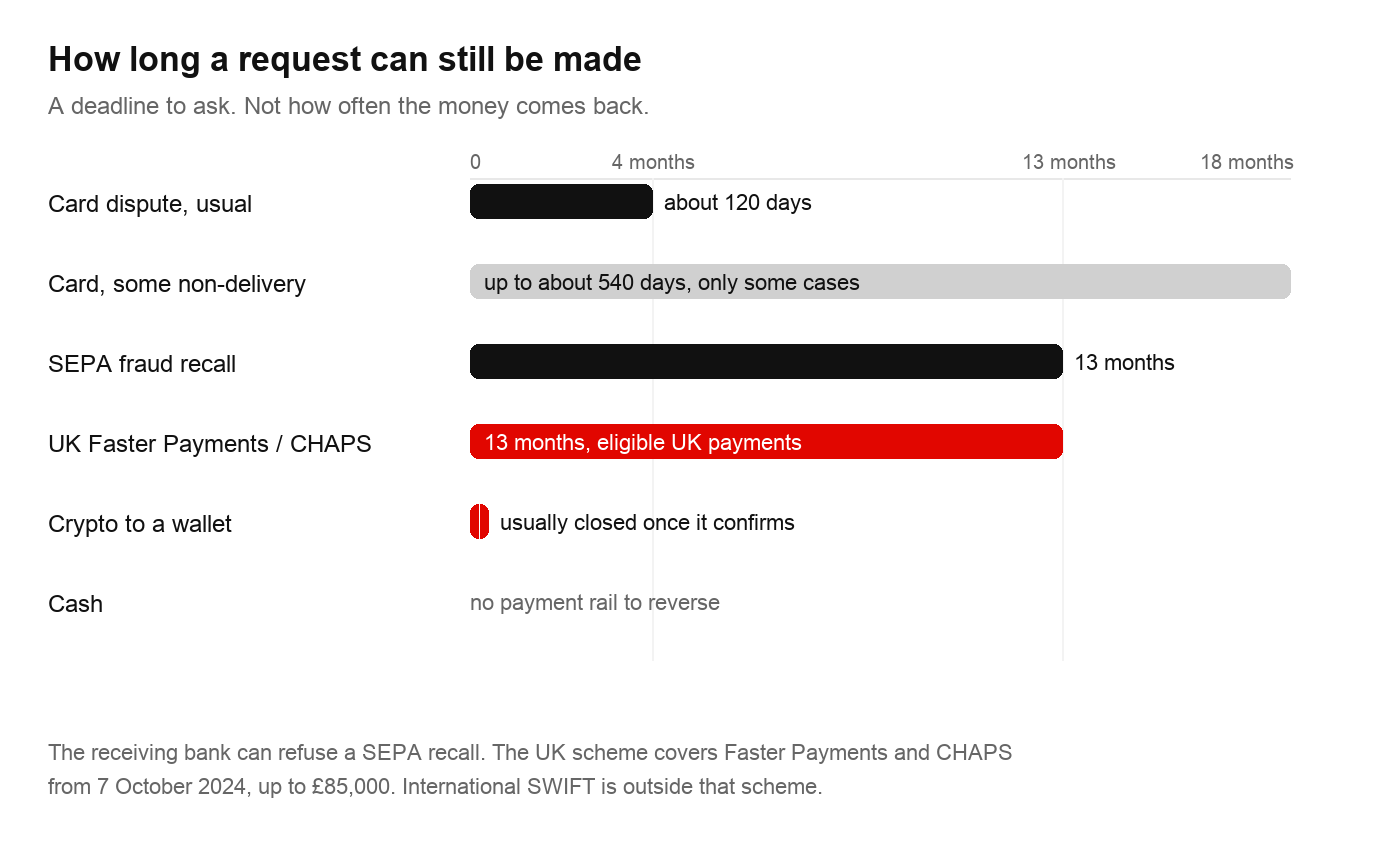
Les contestations Visa et Mastercard sont en général déposées par la banque dans un délai d’environ 120 jours après la transaction. Certains cas de non-livraison peuvent durer bien plus longtemps, jusqu’à environ 540 jours. Ce sont des délais des réseaux de cartes. Une banque peut vous demander d’écrire plus tôt, et déposer dans les temps n’est pas la même chose que gagner. Pour un virement en euros à l’intérieur de SEPA, le recueil de règles de l’European Payments Council permet à la banque émettrice de demander un rappel pour un virement frauduleux pendant jusqu’à 13 mois. La banque destinataire doit répondre. Elle n’est pas obligée de renvoyer l’argent, et un rappel lancé après que les fonds ont déjà circulé revient souvent vide. Un virement international SWIFT n’a aucun droit d’annulation comme pour une carte. L’espoir concret, c’est que l’argent soit encore à la banque du bénéficiaire au moment où votre banque appelle.
La barre rouge de ce graphique est plus étroite qu’elle n’en a l’air. Au Royaume-Uni, les règles de remboursement du Payment Systems Regulator couvrent les virements Faster Payments et CHAPS éligibles faits le 7 octobre 2024 ou après. Vous le signalez à votre propre banque, dans les 13 mois qui suivent le dernier paiement, et le plafond du dispositif est de £85,000. Les virements internationaux sont en dehors. L’écran ne demande pas dans quel pays vous êtes, donc un résultat de virement bancaire n’oriente les lecteurs britanniques que vers la page d’aide du Royaume-Uni.
La crypto est à l’autre bout. La Federal Trade Commission (FTC) des États-Unis dit que les paiements en cryptomonnaie ne sont en général pas réversibles : vous récupérez les pièces si la personne que vous avez payée les renvoie. Contacter tout de suite la plateforme d’échange ou l’exploitant du distributeur vaut encore le coup, parce que cette société détient peut-être encore quelque chose. Une fois qu’un transfert est confirmé vers un portefeuille extérieur, la chaîne ne fait pas de rétrofacturation. Les espèces n’ont jamais eu de rail pour commencer.
Le deuxième graphique, c’est l’écran lui-même. Les mêmes bandes que celles de la page. Lisez-les comme « à quel point cette voie est-elle encore ouverte », pas comme « quelle est la probabilité d’un remboursement ».
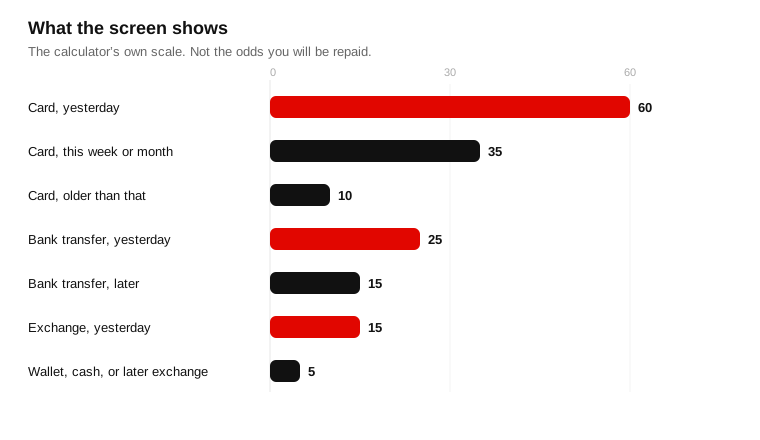
Un paiement par carte hier obtient environ 60, parce que c’est là qu’une contestation vaut le plus le coup d’un appel. La même carte plus tard dans la semaine, ou dans le même mois, se situe à environ 35, tant que la fenêtre habituelle de 120 jours est encore celle qui compte. Plus ancien que cela, l’écran tombe à environ 10 : demandez à l’émetteur, et ne supposez pas qu’une exception pour non-livraison s’applique à vous. Un virement bancaire hier est à environ 25. Plus tard, tant qu’un rappel SEPA peut encore être demandé, c’est environ 15 — la demande existe, l’argent souvent non. Un dépôt sur une plateforme hier est à environ 15, et seulement si les pièces sont peut-être encore sur cette plateforme. Un transfert de portefeuille, des espèces, ou un dépôt sur une plateforme après ce premier jour, se situe à environ 5. Si vous n’avez ni relevé, ni conversation, ni identifiant de transaction, l’écran retire 5 et s’arrête à 5. Un dossier incomplet rend une contestation plus difficile. Il n’invente pas une voie là où le paiement ne peut pas être repris.
Quel que soit le nombre, le lendemain se ressemble. Arrêtez. Ne payez pas une « taxe », des « frais AML », ni quiconque dit pouvoir récupérer les fonds contre un paiement d’avance. Appelez la société d’où l’argent est parti — émetteur de carte, banque ou plateforme — et dites que c’était une fraude. Si la trace papier est mince, notez les montants, les dates, les noms et les adresses tant que vous vous en souvenez. Puis utilisez les voies officielles sur Obtenir de l’aide. Un inconnu qui apparaît ensuite et propose de récupérer l’argent contre des frais est un problème à part, traité dans Fausse récupération.
Si cela correspond à ce qui vous est arrivé, commencez par l’écran de chance de récupération, puis par Obtenir de l’aide. Les offres à froid du type « nous pouvons le récupérer » relèvent de Fausse récupération.
Information générale seulement, pas un conseil juridique ni financier. Les délais et les règles des banques changent. Si vous avez perdu de l’argent, contactez votre banque et les autorités via les pages d’aide.